
Vom Gewinner zum Juror: Ralf Heim über den Fintech Award
Vom „Unternehmer des Jahres“ in die Jury: Jury-Leiter Kevin Hackl spricht mit Fincite-Gründer Ralf Heim über seinen Exit, den Fintech-Standort Deutschland und darüber, was eine gute Award-Bewerbung ausmacht.
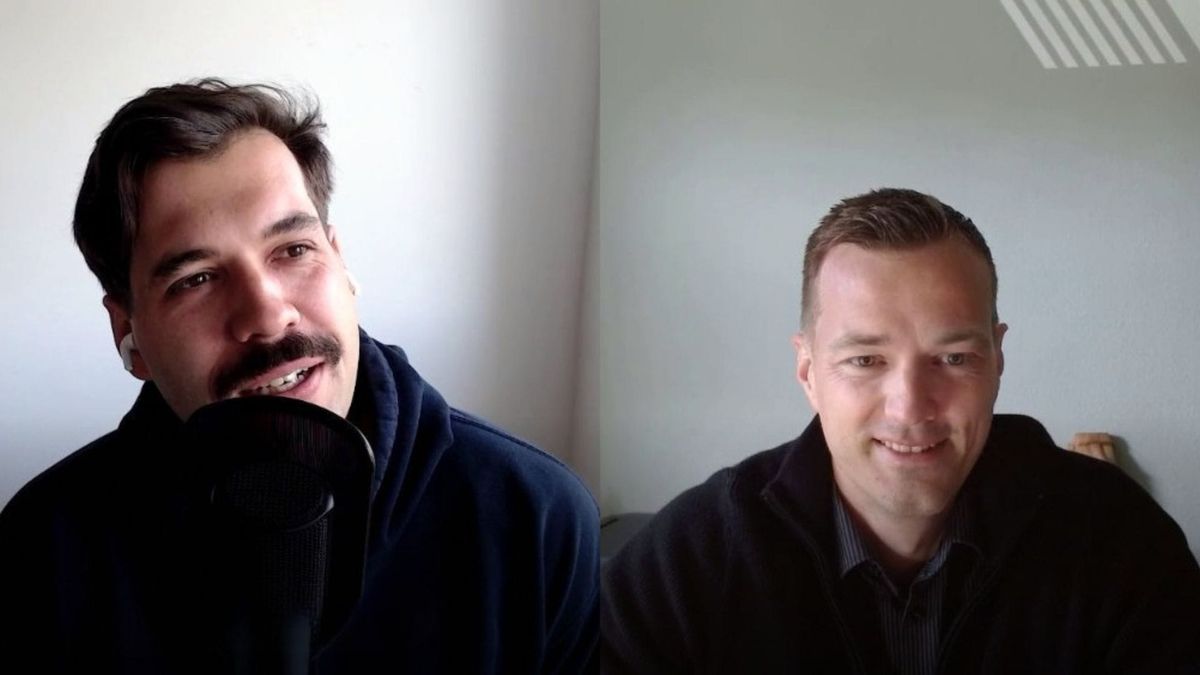
Im vergangenen Jahr wurde Ralf Heim beim Payment & Banking Fintech Award als „Unternehmer des Jahres“ ausgezeichnet. In diesem Jahr wechselt er die Seiten und sitzt erstmals selbst in der Jury.
Ralf hat Fincite aufgebaut und das Unternehmen nach elf Jahren verkauft. Heute ist er als Gründer und Investor aktiv und unterstützt andere Unternehmer:innen. Im Interview mit Kevin Hackl, der die Jury des Payment & Banking Fintech Awards leitet, blickt er auf seinen eigenen Award zurück, spricht über die deutsche Fintech-Landschaft und verrät, worauf er bei den diesjährigen Bewerbungen besonders achten wird.
Wie hast du deinen Award-Gewinn im vergangenen Jahr erlebt?
Ich glaube sogar, dass solche Momente, wenn man sie in komischen Situationen bekommt, einen eigenen Wert haben. Wir waren mitten im Prozess, hatten gerade eine Firma in Mailand übernommen, das war damals noch nicht publik. Für mich war der Zeitpunkt trotzdem klasse, weil schon absehbar war, dass es Richtung Verkauf geht.
Diese Awards sind bei mir immer auf Momente gefallen, die genau zum Lebensabschnitt gepasst haben. Am Ende sind es, neben den großen kommerziellen Erfolgen, auch solche Auszeichnungen, an die man sich erinnert.
Wie war es für dich, nach elf Jahren die Zügel zu übergeben?
Eine Firma, die man elf Jahre führt, ist eine hohe emotionale Sache. Bei uns war es strategisch: Der Bankenmarkt ist ein Vertrauensmarkt, jedes Land tickt anders – Italien anders als Deutschland, Belgien anders als die Niederlande.
Am Ende haben wir uns aus vielen Perspektiven gefragt: Ist es das Richtige für den Markt, für die Kunden, für die Mitarbeiter, für uns als Gesellschafter? Ich hatte das große Glück, dass mein Kollege Paul meine Rolle längst besser ausgefüllt hat, als ich es früher getan habe.
Es fühlt sich ein bisschen an wie beim eigenen Kind: Irgendwann musst du loslassen können. Die Firma war an einem Punkt, an dem das ging.
Du kommst aus Frankfurt, nicht aus dem hippen Berlin. Welche Rolle spielt der Standort?
Berlin war bei Venture Capital nie „arm, aber sexy“, sondern eher reich und gut ausgestattet. Frankfurter Fintechs waren dezenter, mit weniger Funding, aber oft mit mehr Umsatz. Firmen wie Fintiba oder Solactive kennt kaum jemand, dabei haben deren Gründer richtig etwas aufgebaut.
Für mich persönlich war die Stadt am Ende aber nicht so entscheidend. Ich war drei, vier Tage die Woche unterwegs und hatte mit Gründern aus Berlin, Hamburg und München genauso viel zu tun wie mit Frankfurtern. Was mir eher gefehlt hat, war die Nähe zu den europäischen Nachbarn. Da war jedes Land eher für sich.
Wie attraktiv ist Deutschland heute noch für Fintech-Gründer:innen?
Ich bin ganz klar Deutschland, fühle mich hier zugehörig und will auch etwas für den Standort tun. Aber ich kann total nachvollziehen, dass nur wenige noch einmal ein Fintech in Deutschland gründen würden.
Es sind nicht nur die Fundingfragen, die uns wehtun, sondern Arbeitsrecht, Steuerrecht, VSOP-Themen und ein sehr kleiner, konzentrierter Bankenmarkt. Wir mussten bei Fincite früh ins Ausland, unser zweitgrößter Kunde kam aus Holland. Wenn du B2B-Finanzsoftware verkaufen willst, wird der deutsche Markt allein sehr schnell sehr klein. Deshalb glaube ich auch, dass da noch viel Konsolidierung passieren wird.
Du bist jetzt zum ersten Mal Teil der Fintech-Jury. Worauf achtest du bei Bewerbungen?
Die Kriterien sind ähnlich wie bei einer Investmententscheidung: Ist der Schmerzpunkt groß genug? Gibt es einen realistischen, großen Markt? Ist die Wettbewerbspositionierung klar?
Mir persönlich ist Klarheit im Modell total wichtig. Ich sehe oft Modelle, die immer komplexer werden: Das kann ich auch noch machen und das auch. Durchgesetzt haben sich in Deutschland aber häufig sehr einfache Modelle. Neo-Broker wie Trade Republic oder Scalable haben einen klaren Fokus.
Was oft nicht funktioniert: mehrere Innovationsfelder gleichzeitig lösen zu wollen, etwa einen neuen Markt und gleichzeitig eine neue Technologie wie Blockchain. Wichtig ist das Problem, das man löst. Man kann intellektuell tolle Sachen bauen, die am Markt komplett vorbeigehen.
Und für mich spielt noch eine weitere Frage eine Rolle: Kann daraus ein europäischer Champion entstehen, der ein Gegengewicht zu den US-Playern bilden kann?
Was macht dir Lust auf die Jury-Rolle?
Ich will wieder einen Marktüberblick bekommen. Ein Jahr bin ich schon raus, davor war ich zwei Jahre sehr tief im eigenen Unternehmen. Jetzt freue ich mich darauf, wieder in die Breite zu schauen: Was hat sich in Payments, Ausgabenmanagement oder Personal Finance getan?
Und natürlich freue ich mich darauf, neue Gründer:innen kennenzulernen und zu sehen, welche Modelle gerade entstehen.
Ist Fintech heute noch auf dem Innovationslevel von vor fünf, zehn Jahren?
Der große Hype von 2015 bis 2018 ist vorbei. Damals gab es teilweise hundert Gründungen pro Jahr allein in Europa. Diese Masse sehe ich heute nicht mehr.
Was ich aber sehe: Eine neue Welle bahnt sich an, getrieben von KI. Ich führe wieder Gespräche mit Menschen aus Banken, die überlegen zu gründen. Viele bauen gerade KI-native Dienstleistungsunternehmen – teilweise zunächst neben ihrem eigentlichen Bankjob.
Ob wir das am Ende noch Fintech nennen, weiß ich nicht. Aber ich glaube, dass wir wieder eine Gründungswelle sehen werden, und die wird auch die Finanzindustrie treffen.
Beim Blick auf die Award-Gewinner:innen der letzten zehn Jahre: N26, Figo, Kontist, Bilendo – was hat dich überrascht?
Bei Credit-Tech-Ideen, also Kreditvergabe mit alternativen Daten, dachte ich damals: Das muss doch funktionieren. Bis heute hat sich das aber nirgends so richtig durchgesetzt, wie wir erwartet hatten.
Bei Figo dachten wir alle, das „Financial Home“ kommt – eine Plattform für alle Finanzen. Das ist nie so umfassend geworden wie gedacht. Vielleicht war Figo einfach einen Tick zu früh dran.
Positiv überrascht hat mich dagegen Trade Republic. André und ich haben die frühe Version einmal auf einem Event gesehen und fanden sie ganz cool. Aber niemand von uns hätte damals gesagt: Das wird einmal ein Milliardenunternehmen. Genau daran sieht man, wie wichtig Timing und Marktmomentum sind.
Viele B2B-Gründer sagen: Ein Award bringt mir nichts, wozu die Bewerbung? Was sagst du denen?
Wenn ihr sonst keinen Grund findet: Macht es für euer Team. Man tendiert als Unternehmer dazu, solche Momente auf der Reise nicht richtig mitzunehmen.
Ich habe Millionenumsätze gefeiert, Produktlaunches und Go-lives – und eben auch Awards. Wenn die Reise irgendwann zu Ende ist, sind das die Momente, an die man sich erinnert.
Ich habe mich übrigens nie selbst beworben, sondern wurde von einem Freund vorgeschlagen. Wenn ihr es also nicht für euch selbst tut, dann tut es für euer Team. Da sitzen viele Menschen, die richtig Gas geben, weil sie an die Idee glauben.
Dein letzter Tipp für die Bewerbung?
Seid originell. Es werden viele KI-generierte Bewerbungen kommen. Wenn ihr ChatGPT nutzt, sagt ihm zumindest, dass es originell sein soll.
Es macht einfach mehr Spaß, etwas zu lesen, bei dem man merkt, dass ein eigener Gedanke dahintersteckt. Am wichtigsten bleibt aber das Produkt. Wenn ihr etwas Cooles gebaut habt, liest sich die Bewerbung automatisch besser.
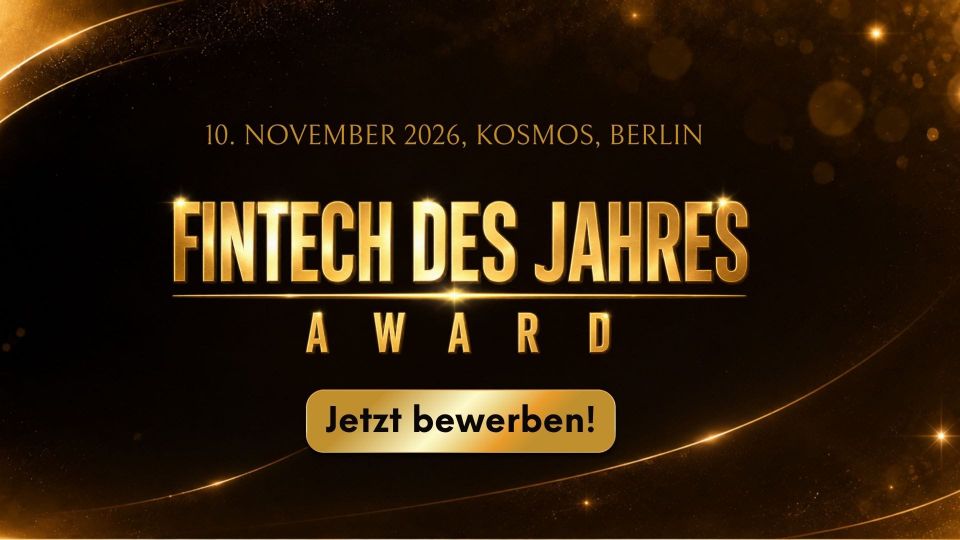
Der Payment & Banking Fintech Award geht 2026 in die nächste Runde. Bewerbungen sind noch bis zum 3. Oktober möglich.
Autor