
D-You: Was die Deutschland-Wallet alles verändert
Zum Start sind die Funktionen der digitalen Brieftasche zwar noch eingeschränkt. Doch langfristig dürfte die D-You-App das Geschäftsmodell einiger Firmen hart treffen.
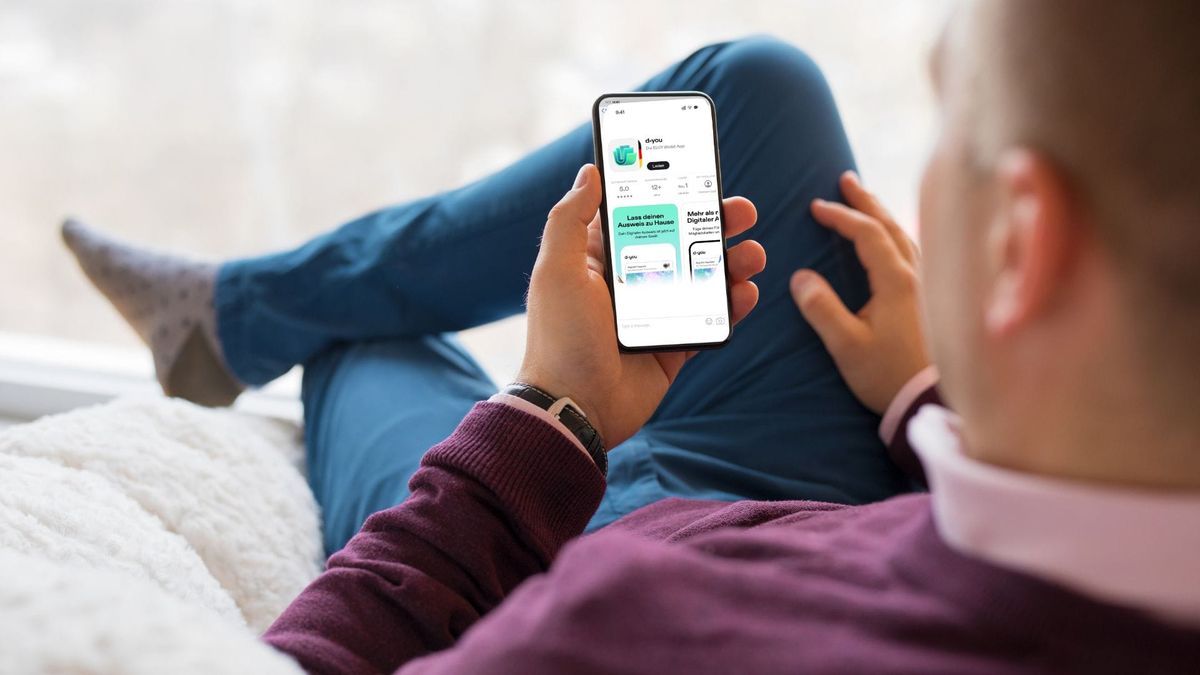
Seit Dienstag finden die Verbraucherinnen und Verbraucher in Deutschland eine Webseite, die ihr Leben ein ganz klein wenig verändern dürfte. Also zumindest bald. „Einfach Sicher. Ganz Sicher einfach. Die Wallet für Deutschland” prangt in großen schwarzen Lettern auf einem grünen Hintergrund der Startseite, die vor allem einen Zweck hat: Sie soll den Menschen die d-you-App ein kleines Stück näher bringen und begreiflicher machen.
Die digitale Brieftasche des Bundes startet am 02. Januar 2027 und soll der neue digitale Lebensmittelpunkt der Menschen werden. Über die App sollen sie sich eines Tages bei Banken, Versicherungen, Ämtern und an vielen anderen Orten ausweisen können, ganz einfach digital und sehr selektiv. Das bedeutet, ein Dienst kann nur bestimmte Daten abfragen, die die Menschen vorher sehen können und denen sie dann entweder zustimmen oder deren Abfrage sie ablehnen können. Zum Start kommt die App mit einigen wichtigen Leistungen. Die Menschen können damit zwar Pakete abholen, ein Bankkonto oder Depot eröffnen oder das eigene Alter nachweisen, heißt es auf der Webseite. Auch den Führerschein soll man dort hinterlegen können. Kann die App so erfolgreich werden? Und falls ja: Was bedeutet das für Banken, Fintechs und Ident-Firmen?
„Wer sich die Wallet aufs Smartphone holt, will sie auch im Alltag einsetzen”
Eine Zahl dürfte dabei einen guten ersten Anhaltspunkt liefern: 53 Prozent. So viele Bundesbürgerinnen und Bundesbürger konnten es sich schon im Herbst 2026 und damit Monate vor der Einführung der digitalen Brieftasche vorstellen, diese auch zu benutzen. Das ergab eine Umfrage des Digitalverbands Bitkom. Der zufolge sagten 20 Prozent, sie wollten die App „auf jeden Fall” nutzen, 33 Prozent gaben „eher schon” an. Besonders erstaunlich ist daran, dass wiederum 46 Prozent die App gar nicht kannten oder noch nie davon gehört hatten. „Wer sich die Wallet aufs Smartphone holt, will sie auch im Alltag einsetzen, etwa im Kontakt mit seiner Bank oder beim Abschluss eines Vertrags”, schlussfolgert Bitkom-Präsident Ralf Wintergerst.
Klar ist deshalb schon zwei Monate vor dem offiziellen Start: Wenn die Menschen die App nutzen wollen, müssen auch die Unternehmen mitspielen und entsprechende Use-Cases anbieten. Für Banken ist das aber keine Frage der Freiwilligkeit. Sie müssen ab Ende 2027 sowieso die Möglichkeit anbieten, sich beispielsweise mit der EUDI-Wallet zu identifizieren. Wer sich also früh damit beschäftigt, dort auch entsprechende Mehrwerte zu liefern, kann einen ganz neuen Markt kreieren. Die Deutsche Bank in Form von Stephan Fuchs, zuständig für digitale Wallets bei Deutschlands wichtigsten Bankhaus, hält die Wallet auch deshalb für enorm wichtig.
Zwar müsse man entweder selbst eine Lösung bauen oder einkaufen. Trotzdem sieht Fuchs in einem Interview mit dem Bankverlag ein riesiges Potenzial für die Geldhäuser. Denn Daten könnten dank der EUDI-Wallet „medienbruchfrei” übernommen werden und Banken könnten noch dazu laufend die Gültigkeit prüfen. Das würde die gesamte Kommunikation viel einfacher machen, das ewige Versenden von Papier werden man sich sparen können. In Kombination mit digitalen Bezahl-Apps wie Wero gebe es so tatsächlich einen guten Use Case, erklärt er in dem Interview und stößt damit in die gleiche Richtung wie Volksbanken und Sparkassen, die in der EUDI-Wallet eine starke Vereinfachung für sich sehen und schon fleißig Schnittstellen programmieren. Die Sparkassen sind sogar als Start-Partner zum 2. Januar dabei.
Verimi hat aufgegeben. Kann d-you es besser machen?
Große Auswirkungen dürfte der Launch indes auf den Ident-Markt haben. Die größte hat sich vielleicht schon vor Monaten gezeigt: Verimi hat verkündet, seinen Betrieb einzustellen. Die Firma – einst unterstützt von Lufthansa, Deutsche Bank, Allianz oder Telekom – war einmal angetreten, den Google-Log-in abzulösen und schwenkte später auf verifizierbare Identitäten um. Richtig Fahrt nahm das Projekt allerdings nie auf und als dann die EUDI-Wallet angekündigt wurde, zog das Gemeinschaftsprojekt endgültig den Stecker und begründete das auch mit den geänderten europäischen Rahmenbedingungen. Die Überlegung war so simpel wie einleuchtend: Warum sollte jemand noch Verimi nutzen, wenn es doch bald eine staatliche Brieftasche geben wird, die genau diesen Use Case abdeckt?
Die Gleiche Frage ließe sich eigentlich auch für die Identanbieter wie WebID oder IDNow stellen. Denn ihr Geschäftsmodell beruht bis heute auf der Prämisse, dass die Menschen sich lieber per Video identifizieren als aufwendig in beispielsweise eine Postfiliale zu stapfen. IDNow schaffte mit dieser Idee erst im vergangenen Jahr einen 300-Millionen-Dollar-Exit. Doch auch in diesem Markt stellt sich die Frage: Wer sollte sich noch per Video identifizieren, wenn es bald eine digitale Brieftasche gibt? Und bricht den Ident-Firmen dann endgültig das Geschäft weg?
IDNow rechnet mit einem Wachstumsmarkt
Die Antwort darauf ist zweiteilig. Denn ja, langfristig wird es mutmaßlich weniger Identifikationen über Video geben. Gleichzeitig aber rückt die digitale Identifizierung mit ganz vielen neuen Anwendungsfällen jetzt überhaupt erst in den Fokus der Verbraucherinnen und Verbraucher. Zusätzlich müssen Unternehmen auch die Schnittstellen für die Identifizierung bauen. Denn nur weil es auf Anwenderseite eine App gibt, heißt das ja nicht, dass Firmen diese automatisch erkennen und auslösen können. Dafür braucht es Firmen wie IDNow, die deshalb tatsächlich von einem Wachstumsmarkt für sich ausgehen – einem, der sich sogar noch besser skalieren lässt als bisher. Denn Video-Ident-Lösung funktionieren bisher maßgeblich über menschliche Agenten, die oft teuer waren. Die Identifizierung über D-You hingegen läuft vollautomatisch und ohne menschliche Eingriffe, was die Kosten für die Identfirmen nach unten drücken dürfte.
Ganz verschwinden wird das alte Geschäftsmodell der Video-Identifikation zudem sicherlich nicht. Denn zum einen werden Menschen an ihren Gewohnheiten festhalten und die digitale Brieftasche niemals nutzen – so wie sie auch den digitalen Personalausweis nie oder nur selten genutzt haben. Zum anderen gibt es auch im Identmarkt gibt es mal wieder das gute alte Henne-Ei-Problem, das Payment-Spezialisten auch schon vom Aufbau digitaler Lösungen kennen: Es braucht genug Nutzer, damit es für Firmen attraktiv ist, eine Schnittstelle zu bauen oder einzukaufen. Gleichzeitig braucht es genug Firmen, die so eine Schnittstelle vorhalten, damit Menschen sich die digitale Brieftasche überhaupt anschaffen. Digitalminister Karsten Wildberger trommelt deshalb seit einigen Monaten bei den Unternehmen und hat zum Start wohl unter anderem Sparkassen, die Deutsche Post, Rossmann, Otto, Rewe, Vodafone und E.On gewinnen können, was ein sehr guter Anfang ist. Die breite Masse aber muss erst noch nachziehen. Daran entscheidet sich dann auch der mittel- bis langfristige Erfolg der digitalen Brieftasche.
Autor