
Wie sich der deutsche Mittelstand finanziert
Bankkredite werden für kleine und mittlere Unternehmen knapper und teurer. Paymentandbanking zeigt, wie hoch die Hürden für KMU bei der Kreditvergabe derzeit sind und welche Fördermittel, Plattformen und Finanzierungspartner sie als Alternative nutzen können.
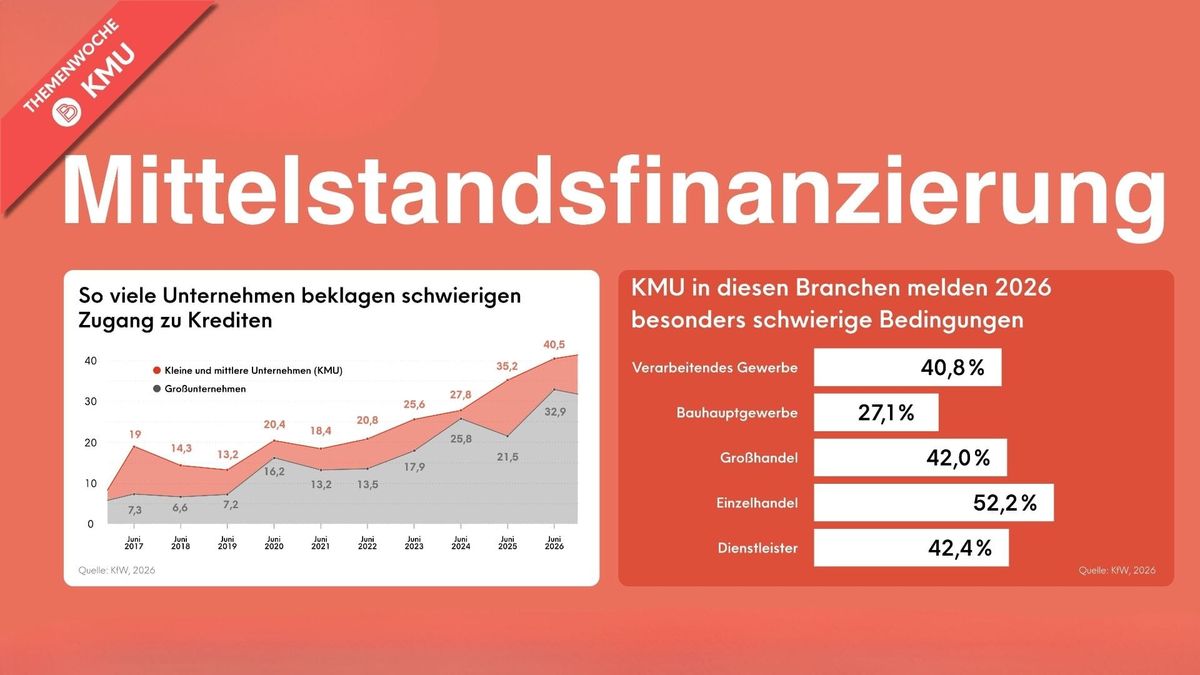
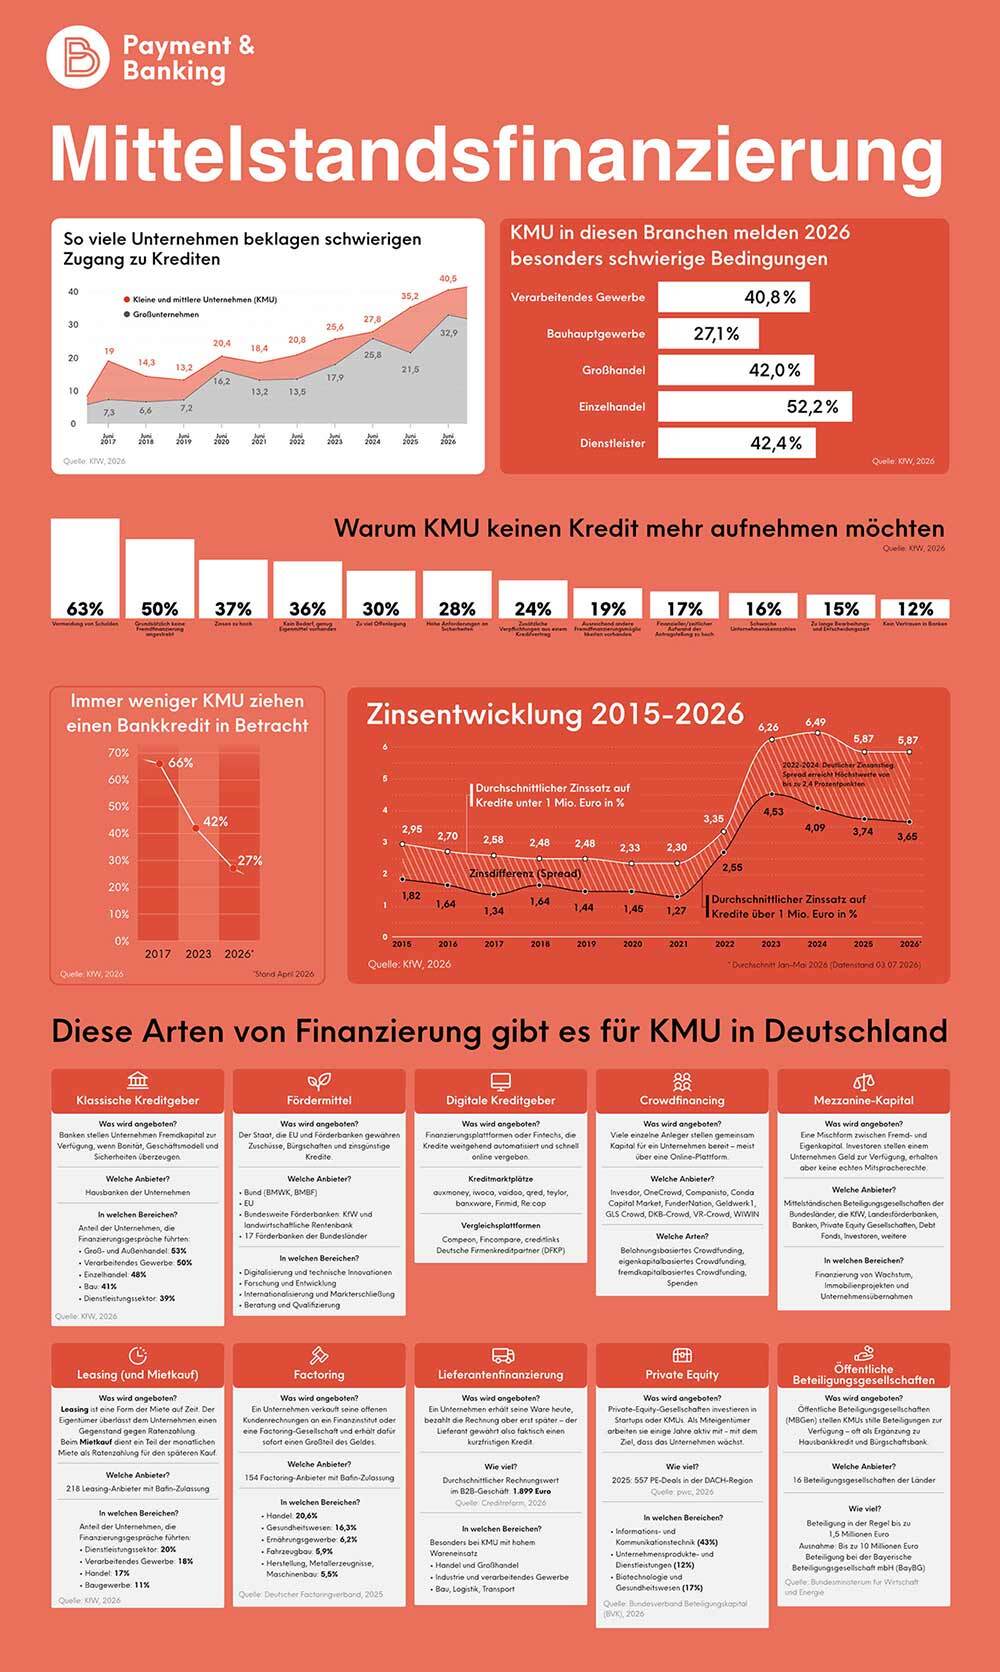
Der deutsche Mittelstand befindet sich in der Transformation. Digitalisierung, Dekarbonisierung, Wettbewerbsfähigkeit – dafür sind Investitionen nötig, doch der Weg zum Bankkredit ist so steinig wie lange nicht mehr. In einer Umfrage des Forschungsinstituts Ifo berichteten vier von zehn kreditinteressierten kleinen und mittleren Unternehmen (KMU) im zweiten Quartal 2026, dass sich ihre Banken bei der Kreditvergabe restriktiv verhielten – ein Rekord. Für Großunternehmen liegt der Wert niedriger, stieg in den vergangenen zehn Jahren aber ebenfalls deutlich auf zuletzt rund 33 Prozent.
Je kleiner das Unternehmen ist, desto größer ist laut einer Studie der KfW das Risiko, dass Kreditverhandlungen scheitern. Bei Firmen mit weniger als fünf Beschäftigten liegt die Wahrscheinlichkeit, dass mindestens ein Investitionskredit scheitert, bei rund einem Drittel. Bei größeren Mittelständlern mit 50 bis unter 100 Mitarbeitenden sinkt dieser Anteil auf gut ein Fünftel. Besonders bemerkenswert: Ausgerechnet Unternehmen mit Innovations- oder Digitalisierungsprojekten berichten überdurchschnittlich häufig von gescheiterten Kreditverhandlungen.
Härtere Konditionen, höhere Zinsen
Wo die Kreditvergabe gelingt, wird sie für viele KMU spürbar mühsamer. In einer KfW-Befragung gaben Unternehmen am häufigsten an, dass Banken mehr Sicherheiten verlangten, die Antragstellung mehr Zeit und Geld koste und die Bonitätsanforderungen strenger geworden seien.
Zudem sind die Zinsen seit der Zinswende im Jahr 2022 gestiegen. Insbesondere Darlehen bis eine Million Euro haben stark zugelegt: Laut der Deutschen Bundesbank lagen die Effektivzinssätze 2021 noch im Durchschnitt bei rund 2,3 Prozent. 2022 stiegen sie auf 3,35 Prozent, 2023 sprang der Wert dann auf gut 6,2 Prozent.
Für Kredite über 1 Million Euro stiegen die Zinsen zwar ebenfalls, aber weniger stark. Der Zinsabstand zwischen beiden Segmenten hat sich so seit 2016 mehr als verdoppelt.
Steigendes Interesse an alternativen Finanzierungsmöglichkeiten
Nur noch 27 Prozent der KMU ziehen 2026 überhaupt noch einen Bankkredit zur Investitionsfinanzierung in Betracht – fast 40 Prozentpunkte weniger als 2017. Besonders Kleinstunternehmen bis zehn Beschäftigte und Dienstleister ziehen sich zurück.
KMU interessieren sich daher zunehmend für alternative Finanzierungsmöglichkeiten. Besonders beliebt sind dabei laut KfW-Umfrage Leasing und Finanzierung durch Fördermittel – es gibt aber noch viel mehr Optionen.
Öffentliche Fördermittel
Bund, Länder, EU und Förderbanken unterstützen Unternehmensinvestitionen mit Zuschüssen, zinsgünstigen Darlehen oder Bürgschaften. Im Fokus der Fördermittelvergabe stehen derzeit vor allem Themen wie Digitalisierung, Forschung, Internationalisierung oder Qualifizierung.
Auf Bundesebene vergeben die KfW-Mittelstandsbank sowie die landwirtschaftliche Rentenbank unter anderem zinsgünstige Förderkredite. Allein die KfW stellte 2025 gut 23,5 Milliarden Euro direkt für KMU bereit. In jedem Bundesland gibt es eine Landesförderbank, in Bayern sogar zwei. Unternehmen können sich dazu beraten lassen, welches Förderangebot am besten zu ihnen passt, etwa bei der Förderberatung des Bundes, beim Bundesamt für Wirtschaft und Ausfuhrkontrolle (BAFA), bei ihrer örtlichen Industrie- und Handelskammer, bei regionalen Wirtschaftsförderern oder freien Berater:innen.
Digitale Kreditgeber
Wer im Internet Firmenkredite sucht, landet meist auf zwei Typen von Plattformen: Kreditmarktplätze bringen Unternehmen direkt mit Investoren zusammen. Vergleichsportale leiten die Anfragen an Banken, Leasinggesellschaften und alternative Finanzierer weiter. KMU erhalten über eine Anlaufstelle mehrere Kreditangebote, der Vertrag kommt aber mit der jeweiligen Bank zustande. Kreditplattformen sind immer gefragter: Das Marktforschungsunternehmen Fortune Business Insights schätzte den deutschen Markt auf 790 Millionen US-Dollar in 2026.
Crowdfunding
Auf Crowdfinancing-Plattformen stellen Unternehmen ihre Projekte oder Geschäftsideen vor und legen fest, wie viel Geld sie dafür einsammeln möchten. Die Crowd – bestehend aus vielen privaten und institutionellen Anlegern – kann diese dann unterstützen. Dabei gibt es verschiedene Formen von Crowdfunding: belohnungsbasiertes Crowdfunding (etwa Finanzierung gegen Namensnennung), eigenkapitalbasiertes Crowdfunding (gegen Gewinnbeteiligung), fremdkapitalbasiertes Crowdfunding (gegen verzinste Rückzahlung) und Spenden. Laut einem ESMA Market Report warben 181 Crowdfunding-Plattformen in der EU 2024 ein Volumen von 4,25 Milliarden Euro ein. Anders als in Ländern wie Frankreich oder Italien ist Crowdfunding in Deutschland allerdings eine Nische.
Mezzanine-Kapital
Mezzanine-Finanzierungen liegen zwischen Fremd- und Eigenkapital. Rechtlich handelt es sich meist um Darlehen, wirtschaftlich aber um eigenkapitalähnliches Kapital. Da die Kapitalgeber nachrangig bedient werden, bedeutet Mezzanine für KMU in der Regel höhere Zinsen, oft mit Gewinn- und Erfolgsbeteiligung.
Insgesamt ziehen nur 0,4 Prozent der deutschen Mittelständler Mezzanine-Kapital in Betracht. In einzelnen Branchen ist es jedoch sehr nachgefragt, zum Beispiel bei Immobilienprojekten.
Leasing und Mietkauf
Leasing ist für viele KMU die wichtigste Alternative zum Kredit. Der Leasinggeber bleibt Eigentümer des Objekts – beispielsweise eines Autos oder einer Maschine – und überlässt es dem Unternehmen gegen feste Ratenzahlungen. Je nachdem wie es im Vertrag geregelt ist, kann das Unternehmen den geleasten Gegenstand am Ende der Laufzeit abkaufen.
Im Jahr 2024 schlossen 20 Prozent der KMU mindestens einen Leasingvertrag ab. Besonders beliebt ist Leasing im verarbeitenden Gewerbe und im Handel. Der Gesamtwert der von KMU geleasten Gegenstände belief sich in demselben Jahr auf rund 61 Milliarden Euro. Vor allem größere Mittelständler nutzen Leasing, in Kleinstunternehmen ist es dagegen noch selten.
Factoring
Beim Factoring verkaufen Unternehmen ihre offenen Forderungen an einen Finanzdienstleister. Dieser übernimmt – je nach Modell – auch das Ausfallrisiko und das Debitorenmanagement. Unternehmen erhalten dabei sofort das Geld ausgezahlt, abzüglich einer Gebühr für den Finanzdienstleister. Besonders verbreitet ist Factoring im Handel und im Gesundheitswesen.
Insgesamt gab es im Jahr 2025 154 zugelassene Factoring-Unternehmen in Deutschland. Allein die 44 Mitglieder des Deutschen Factoring Verbands meldeten 2025 ein Volumen von 423,5 Milliarden Euro. Insgesamt finanzierten sie so mehr als 110.000 Unternehmen.
Lieferantenkredit
Ein Lieferantenkredit ist ein Zahlungsaufschub. Das Unternehmen muss seine Rechnung nicht sofort bezahlen, sondern vereinbart mit dem Lieferanten ein vereinbartes Zahlungsziel.
Kleinunternehmen erhalten laut einer Erhebung von Creditreform eine Zahlungsfrist von rund 26 Tagen. Damit haben KMU das Nachsehen hinter Großunternehmen: Letztere erhalten derzeit durchschnittlich rund neun Tage länger Zeit zum Bezahlen. Auch deshalb überziehen KMU ihr Zahlungsziel häufiger, im Schnitt um rund zehn Tage.
Private Equity (PE)
Private-Equity-Gesellschaften sammeln Geld von Anlegern – etwa Pensionsfonds, Versicherungen, Family Offices – in einem Fonds. Das Geld investieren sie dann in Unternehmen und werden deren Miteigentümer. Ihr Ziel ist, dass das Unternehmen über mehrere Jahre wächst. Dann verkaufen sie die Beteiligung wieder und schütten den Gewinn an die Fondsinvestoren aus.
Das insgesamt investierte Volumen in Europa lag 2025 nach Daten der Unternehmensberatung Pwc bei mehr als 450 Milliarden Euro. Ein Drittel der Investitionen fand im Sektor Technologie, Medien und Telekommunikation statt.
Öffentliche Beteiligungsgesellschaften
Öffentliche Beteiligungsgesellschaften, vor allem die mittelständischen Beteiligungsgesellschaften (MBGen) der Bundesländer, schließen die Lücke zwischen klassischem Kredit und Private Equity. Sie unterstützen KMU mit Eigenkapital und beteiligen sich in der Regel als stille oder offene Minderheitsgesellschafter. So finanzieren sie etwa Existenzgründungen, innovative Geschäftsideen, Unternehmensnachfolgen oder andere Investitionen mit. In jedem Bundesland gibt es eine MBG, in Bayern sogar zwei. Berlin und Brandenburg haben eine gemeinsame MBG.
Euch sind weitere Finanzierungsmöglichkeiten oder Dienstleister bekannt? Meldet euch gerne bei uns unter infografiken@paymentandbanking.com.
Autor