
„Europa redet sich beim Payment manchmal schlechter, als es ist“
Oliver Hommel ist Geschäftsführer der Euro-Kartensysteme und damit ganz nah an einem der wichtigsten Payment-Assets Deutschlands: der girocard.
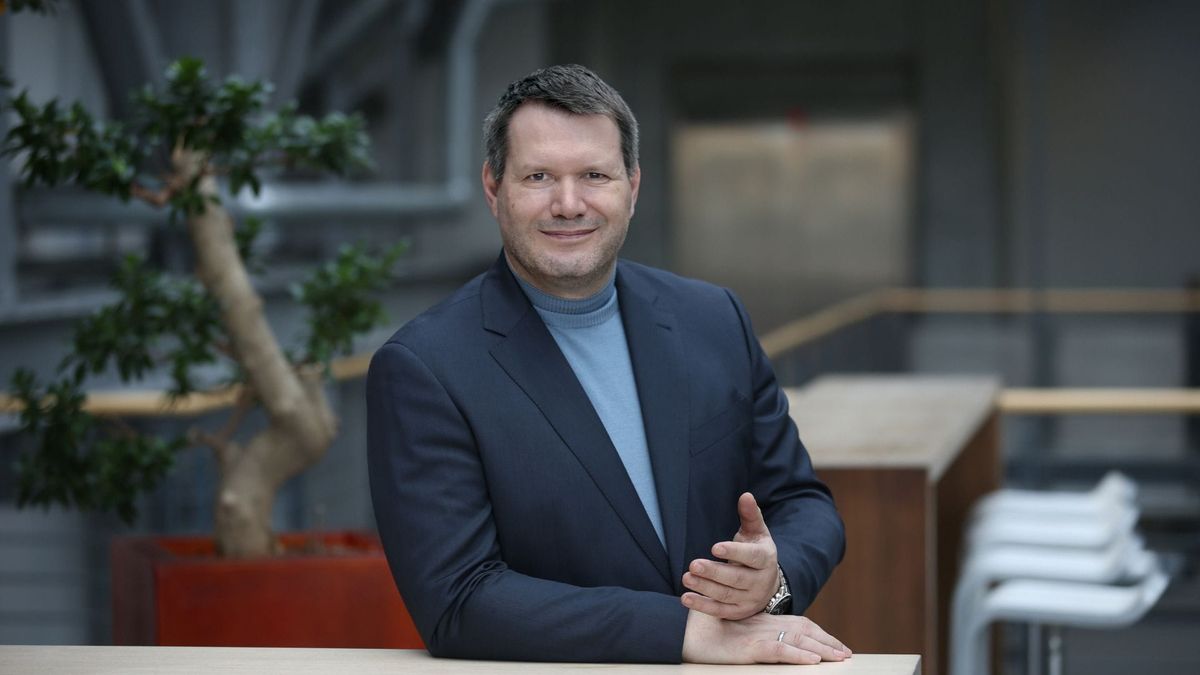
Seit mehr als 25 Jahren begleitet Oliver Hommel die Entwicklung des Zahlungsverkehrs. Im Interview spricht er darüber, warum Europa beim Payment keineswegs den Anschluss verloren hat, was Fintechs tatsächlich verändert haben und weshalb die nächste große Innovation nicht zwingend eine neue App sein muss und darüber, was die Payment-Branche von Indien lernen kann.
Wer bist Du und was machst Du?
Ich bin Oliver Hommel, 52 Jahre alt, gebürtig aus dem Neandertal, verheiratet, arbeite in Frankfurt und lebe inzwischen in Krefeld. Seit Ende 2021 bin ich Geschäftsführer der EURO Kartensysteme GmbH, einem Gemeinschaftsunternehmen des deutschen Kreditgewerbes. Unser Schwerpunkt ist das operative Scheme-Management der girocard. Vereinfacht gesagt: Wir sorgen dafür, dass Deutschlands meistgenutztes Kartenzahlungssystem funktioniert, sicher bleibt – und sich weiterentwickelt.
Die wenigsten träumen als Kind davon, im Payment- oder Banking zu landen. Erzähl uns Deinen Weg – inklusive der Umwege.
Wie bei vermutlich erstaunlich vielen Menschen im Payment lautet die Antwort: durch Zufall.
1999 habe ich beim BVR in der Abteilung „Zahlungsverkehr und Automation“ angefangen – und hatte keine Ahnung, was mich erwartet. Ich habe dort ab 2001 die Verantwortung für das Gebiet Debit- und Chipkarten übernommen.
Seitdem zieht sich die girocard wie ein roter Faden durch mein Berufsleben: knapp zehn Jahre BVR, danach DSGV mit Verantwortung für Kartenstrategie und -produkte und später in der Beratung bei Accenture.
Gerade die Beratung war ein spannender Umweg. Dort konnte ich Payment noch einmal viel breiter betrachten – von Sourcing über Open Banking bis Mobile Payment.
Und ich hatte das Glück, in meiner ganzen Karriere auch immer über Deutschland hinausschauen zu dürfen. Das prägt: Das Verständnis, wie unterschiedliche Entwicklungen, Verhalten und damit auch Marktentwicklungen langfristig prägen, hat meine Sicht auf Payment insgesamt stark beeinflusst.
Wie möchtest Du den Payment- und Banking-Bereich verändern?
Meine Möglichkeiten, die Payment-Welt im Alleingang zu verändern, sind überschaubar. Aber wenn ich dazu beitragen kann, die girocard marktnäher, zukunftssicherer und robuster aufzustellen, wäre schon Einiges erreicht.
Die girocard ist eines der stärksten und gleichzeitig unterschätzten Payment-Assets des deutschen Kreditgewerbes: Sie hat eine enorme Reichweite, hohe Akzeptanz und eine sehr effiziente Infrastruktur.
Für mich geht es deshalb nicht darum, das Bestehende zu verteidigen. Sondern auf dieser Basis Neues zu ermöglichen und so einen Beitrag zu einem funktionierenden souveränen, europäischen Payment-Ökosystem zu leisten.
Fintechs haben viel versprochen. Was hat die Welt wirklich verändert und wo haben wir uns alle etwas vorgemacht?
Vor 20 Jahren klang es manchmal so, als würden Fintechs Banken abschaffen und die bestehenden Payment-Rails gleich mit. Ganz so kam es bekanntlich nicht.
Verändert haben sie trotzdem enorm viel: vor allem den Zugang zu Finanzdienstleistungen. Schneller, intuitiver, digitaler und besser vernetzt. Mit APIs und einer konsequenten User-Experience haben sie neue Maßstäbe gesetzt – und die etablierten Anbieter zum Nachziehen gezwungen. Damit haben sie weniger radikal Veränderungen in der Infrastruktur geliefert, aber mit neuen Services auf der bestehenden Infrastruktur unsere Erfahrungen mit Zahlungsverkehr doch nachhaltig beeinflusst.
Welche Regulierung würdest Du sofort abschaffen und warum?
Ich würde gar nicht mit dem Abschaffen anfangen. Gute Regulierung schafft fairen Wettbewerb, schützt Verbraucherinnen und Verbraucher und sorgt für Vertrauen.
Europa reguliert allerdings häufig sehr präskriptiv: Wir schreiben nicht nur vor, was erreicht werden soll, sondern oft auch sehr detailliert, wie. Das passt schlecht zu einer dynamischen technologischen Entwicklung. Regulierung kann hier immer nur nachsteuern und wirkt dann manchmal bremsend.
Deshalb wünsche ich mir lieber klare Ziele für Sicherheit, Verbraucherschutz und Wettbewerb – aber mehr Freiheit bei der Frage, wie wir sie erreichen.
Welches Unternehmen in Payment oder Banking beobachtest du gerade am meisten und warum?
NPCI in Indien. Mich fasziniert, wie dort Payment-Infrastruktur als Plattform gedacht wird.
Mit UPI wurde nicht einfach ein neues Zahlverfahren geschaffen, sondern eine gemeinsame Infrastruktur, auf der Banken und Fintechs eigene Services entwickeln können. Besonders spannend finde ich, dass Payment, Identity und Authentifizierung zunehmend konsequent zusammengedacht werden. Das zeigt, dass nachhaltige Veränderungen oft nicht einfach durch die nächste schicke App, sondern durch konsequente Entwicklung der Infrastruktur und vernetzte Services entstehen.
Hinkt Europa im Payment wirklich hinterher oder haben wir einfach andere Prioritäten?
Europa redet sich beim Payment manchmal schlechter, als es ist. Wir haben einen der leistungsfähigsten und effizientesten Payment-Märkte der Welt. Viele Technologien und Standards, die Payment heute prägen, wurden in Europa entwickelt oder hier früh skaliert – von Chip und PIN über Open Banking bis zu Instant Payments.
Und wir verfügen über sehr erfolgreiche Infrastrukturen und Zahlungssysteme, die enorme Volumina zu sehr niedrigen Kosten erreichen. Dass Innovation anderswo manchmal spektakulärer aussieht, liegt auch daran: Wer bereits eine sehr gute Infrastruktur hat, tut sich schwerer, Entwicklungsstufen zu überspringen.
Europas Herausforderung ist deshalb nicht, erfolgreiche Systeme abzureißen und wieder bei null anzufangen. Wir sollten die vorhandenen Stärken weiterentwickeln, stärker miteinander verbinden und darauf neue Services ermöglichen.
Was machst Du in deiner Freizeit, das so gar nicht zu deinem Berufsbild passt?
Ich bin seit meiner Kindheit leidenschaftlicher Fan von Fortuna Düsseldorf. Ausgesucht habe ich mir das nicht – ich wurde so sozialisiert.
Meine ersten Erinnerungen sind Pokalsiege und die unglückliche Niederlage gegen Barcelona. Später durfte ich dann aber auch beim Oberliga-Fußball in Flingern mitleiden. Als Fortuna-Fan bekommt man also eine ziemlich umfassende Ausbildung in Sachen Höhen und Tiefen.
Das hilft erstaunlicherweise auch im Beruf: Rückschläge aushalten, beharrlich weitermachen und daran glauben, dass wieder bessere Zeiten kommen.
Und außerdem: Immer nur erfolgreich zu sein, muss auf Dauer wahnsinnig langweilig werden. Oder, liebe Bayern-Fans?
Autor