„Es ist die Summe der Regulierung, die die Anbieter erdrückt“
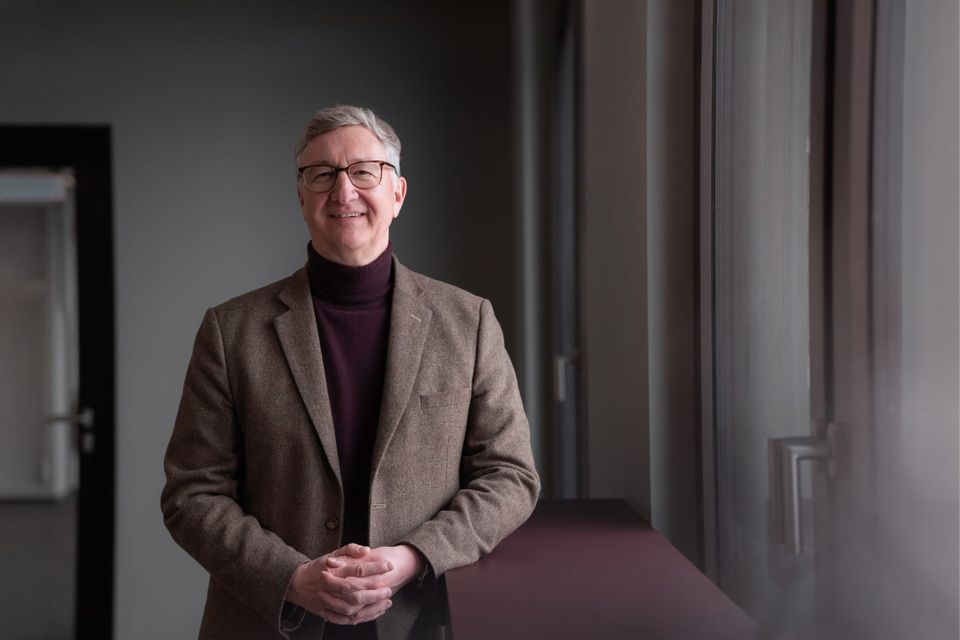
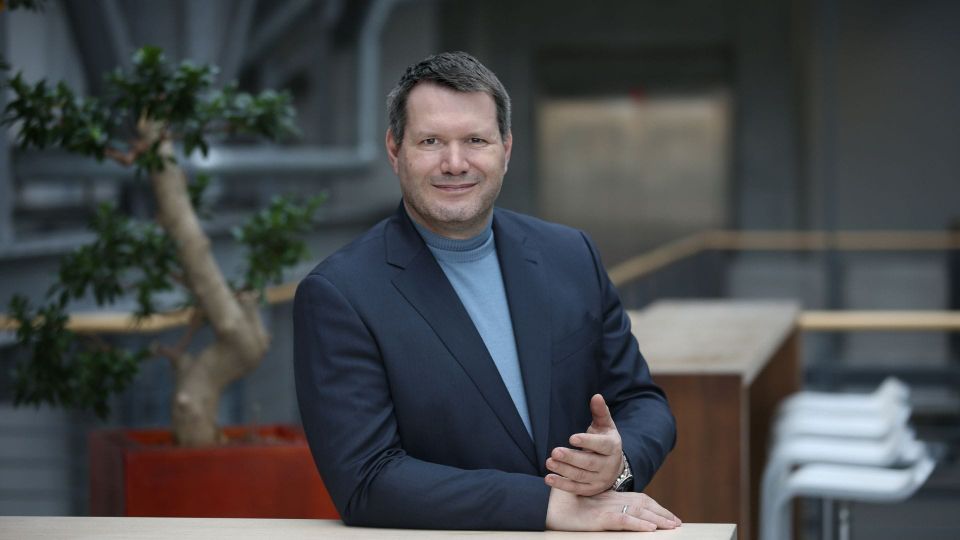
Nikolai Lenarz verantwortet bei lemon.markets Compliance und Anti-Financial Crime. Der Jurist will zeigen, dass Regulierung nicht zwangsläufig komplizierte Prozesse bedeuten muss.
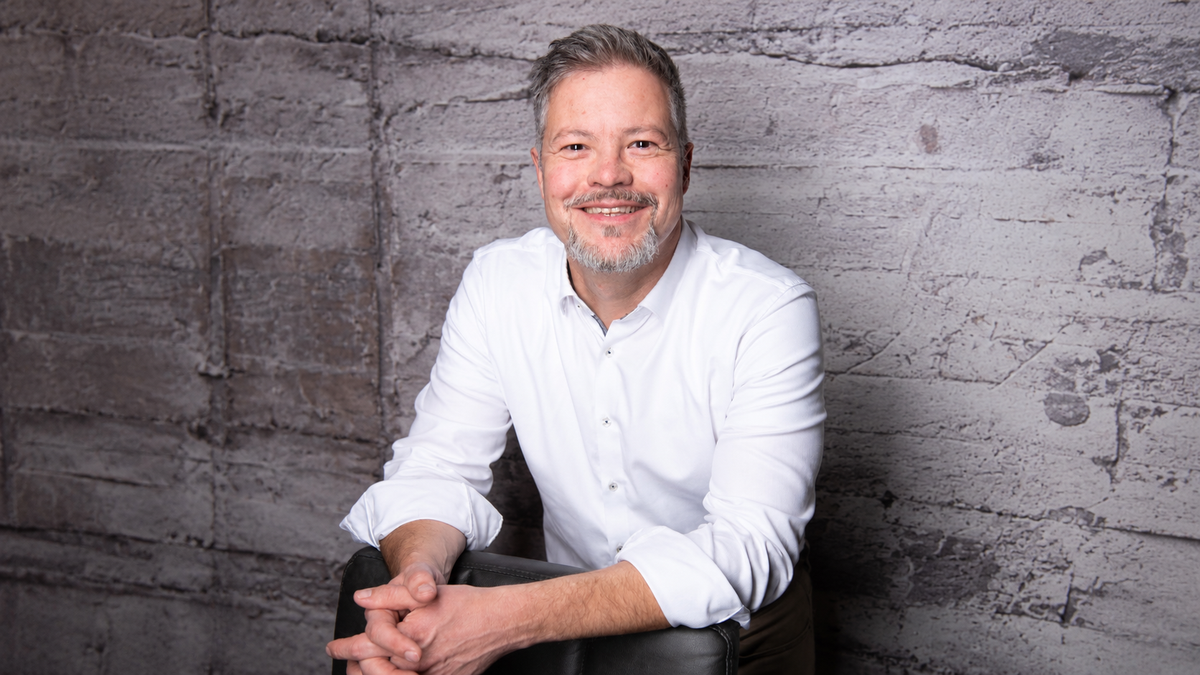
Mit zwölf Jahren wollte Nikolai Lenarz dank „Liebling Kreuzberg“ Anwalt werden und die Welt ein bisschen gerechter machen. Nach Stationen in Kanzleien und beim Bundesverband deutscher Banken wechselte er bewusst in die Compliance. Im Interview erzählt er, warum ihn die zunehmende Regulierung Europas beschäftigt, weshalb Neobroker Gefahr laufen, ihre größte Stärke zu verlieren und was sein Hobby als Urban-Skater mit Risikomanagement zu tun hat.
Am 4. November ist Nikolai Lenarz auf der Banking Exchange in Frankfurt dabei. Im Panel „Wer ist hier eigentlich noch echt?“ diskutiert er gemeinsam mit Philipp Angermann und Maik Jorät darüber, wie Banken mit Deepfakes, synthetischen Identitäten und neuen Betrugsmaschen umgehen können – und wie sich Vertrauen in einer zunehmend digitalen Finanzwelt schützen lässt.
Wer bist du und was machst du?
Ich bin Nikolai Lenarz und verantworte bei lemon.markets Compliance & Anti-Financial Crime. Beruflich beschäftige ich mich also viel mit Dingen, die idealerweise nicht passieren: Regelverstöße, Betrug und andere unangenehmen Überraschungen.
Eine Sache, die mich antreibt, ist das lebenslange Lernen. Und wenn du neugierig bist, ist Compliance der “Place to be”. Du darfst nicht nur, nein du sollst sogar überall deine Nase reinhalten. Und keiner wundert sich über die Fragen, die man stellt. Über kurz oder lang lernst du so ein Unternehmen vom Keller bis unters Dach kennen. So ein breites und tiefes Verständnis der hauseigenen Produkte und Prozesse kann man nicht an vielen Stellen im Unternehmen aufbauen.
Ich habe den größten Teil meiner Laufbahn Banken oder Finanzdienstleister in der einen oder anderen Rolle rechtlich beraten, mit Schwerpunkten im Kapitalmarktrecht und Retailvertrieb. Neben Stationen in verschiedensten Anwaltskanzleien war insbesondere meine Zeit im Bundesverband deutscher Banken (BdB) prägend. Hier habe ich nahezu täglich mit den Expertinnen und Experten der Institute über Rechtsauslegung und Implementierung diskutiert. Daneben habe ich die Interessen der Banken gebündelt und in Brüssel und Berlin mit dem Gesetzgeber diskutiert. Und schließlich saß ich häufig bei der BaFin, um mit ihr die eigene Aufsichtspraxis zu besprechen. In Summe sieht und lernt man dort eine ganze Menge, was man so nirgendwo anders abgreifen kann. Dabei meine ich weniger Fakten, als vielmehr, die Frage, wie komplexe organisatorische Systeme funktionieren und wie sie mit anderen komplexen Systemen ineinandergreifen - und wie sehr es am Ende des Tages menschelt.
Dank meines rechtlichen Hintergrunds fällt es mir nicht nur leicht, Produkte und Prozesse regulatorisch zu bewerten. Ich kann auch ganz früh in der Produktentwicklung fundiert beraten. Das bringt einem nicht nur eine Menge Wertschätzung ein, sondern die Leute kommen von selbst ganz früh auf einen zu. Hinten raus erspart das viel Ärger und vermeidbares Aufräumen.
Die wenigsten träumen als Kind davon, in Payment oder Banking zu landen. Erzähl uns deinen Weg – inklusive der Umwege.
Bei mir fing es mit ungefähr zwölf Jahren und „Liebling Kreuzberg“ an. Mit Logik und Charisma wollte ich der Welt zu etwas mehr Gerechtigkeit verhelfen. Möglicherweise ist das eine etwas zu romantische Vorstellung vom Anwaltsberuf.
Im Jurastudium begeisterte ich mich zunächst für Unternehmensrecht. Während meines Masterstudiums in Singapur kam das Finanzdienstleistungsrecht dazu. Mein Aha-Moment: Banken stellen Unternehmen nicht nur Geld zur Verfügung. Als externe Geldgeber können sie auch erheblichen Einfluss auf deren Governance nehmen und so für mehr Stabilität sorgen. Damit war meine Leidenschaft für Banken geweckt.
Obwohl ich meine Laufbahn als Rechtsanwalt begonnen habe, bin ich bewusst in die Compliance gewechselt. Ich wollte nicht nur erklären, was geht, sondern daran mitarbeiten, wie es geht.
Wie möchtest du den Payment und Banking-Bereich verändern?
Ich habe viele Jahre in Brüssel und Berlin daran gearbeitet, Regulierung zu entschlacken. An Beschäftigung hat es mir dabei nie gefehlt. An durchschlagenden Erfolgen gelegentlich schon. Heute konzentriere ich mich lieber auf die Frage, wie man regulatorische Anforderungen möglichst schlank und trotzdem wirksam umsetzen kann. Nicht jede Vorgabe braucht einen komplizierten Prozess. Dafür muss man die Regeln verstehen, Verantwortung übernehmen und Risiken bewusst abwägen. Man muss wissen, wie die eigene Technik funktioniert. Ein Gesetzestext erklärt einem schließlich nicht, wo die technischen Möglichkeiten und Grenzen der eigenen IT-Plattform liegen.
Fintechs haben viel versprochen. Was hat die Welt wirklich verändert und wo haben wir uns alle etwas vorgemacht?
Fintechs haben Banking grundlegend verändert. Neobanken, Neobroker und neue Infrastrukturanbieter wie lemon.markets zeigen, wie viel einfacher, zugänglicher und günstiger Finanzdienstleistungen sein können. Damit haben sie auch die Erwartungen der Kund:innen verändert und die etablierten Anbieter in Bewegung gebracht. Ja, es hat häufig länger gedauert als gedacht. In manchen Präsentationen war die Revolution nach fünf Jahren erledigt. In der Realität dauert es teilweise deutlich länger, Geschäftsmodelle, Infrastruktur und Kundenverhalten zu verändern. Aber die Richtung stimmt. Wer sich nicht bewegt, verliert Marktanteile.
Welche Regulierung würdest du sofort abschaffen und warum?
Ich habe schon viele Regulierungsvorhaben begleitet. Es ist niemals das eine oder das andere Vorhaben, das dir Fesseln anlegt. Es ist die Summe der gesamten Regulierung, die die Anbieter erdrückt. Es muss ein generelles Umdenken bei den europäischen und den nationalen Gesetzgebern stattfinden. Weg von immer mehr und immer detaillierter Regulierung, hin zu einer schlauen Regulierung. Regulierung sollte regelmäßig auf Effektivität und Effizienz überprüft werden. Und dann muss man auch mal loslassen können, und wieder etwas streichen, das sich nicht bewährt hat.
Welches Unternehmen in Payment oder Banking beobachtest du gerade am meisten und warum?
Natürlich lemon.markets! Daneben finde ich die großen Neobroker spannend. Mit jedem zusätzlichen Produkt rücken sie ein Stück weiter in Richtung Universal-Retailbank. Mich interessiert, ob sie dabei die Einfachheit bewahren können, mit der sie groß geworden sind. Mehr Features sind (verhältnismäßig) schnell gebaut. Aber man kann schon heute sehen, dass darunter die User Experience leidet.
Welche App hat dein Verhältnis zu Geld wirklich verändert und warum?
Weniger eine einzelne App als die ganze Generation von Neobanken und Neobrokern. Sie haben vieles, was früher umständlich war, erstaunlich einfach gemacht. Das ist ein echter Fortschritt, der aber auch ständige Aufmerksamkeit erfordert. Ich habe selbst schon einmal versehentlich eine Aktie gekauft, die ich eigentlich verkaufen wollte. Das hat mich zum Glück nur eine Handvoll Euro gekostet.
Womit verbringst du in deinem Job die meiste Zeit und womit solltest du eigentlich mehr Zeit verbringen?
Mit Lernen. Das klingt gemütlicher, als es im Start-up-Alltag ist. Neue Produkte, neue Partner, neue Fragestellungen: Ich muss verstehen, was wir bauen und wie es funktioniert. Je besser mir das gelingt, desto gezielter kann ich Risiken steuern und andere Teams unterstützen. Manchmal wünsche ich mir mehr Zeit für meine eigenen Tasks, aber das ist natürlich eine Challenge, die ich selbst lösen muss.
Was machst du in deiner Freizeit, das so gar nicht zu deinem Berufsbild passt?
Ich bin leidenschaftlicher Urban-Skater und verbringe viel Freizeit mit Techniktraining auf Rollen. Das passt auf den ersten Blick vielleicht nicht zum Bild des sorgfältigen Compliance-Menschen. Auf den zweiten Blick geht es aber auch dabei um Technik, vorausschauendes Handeln und einen vernünftigen Umgang mit Risiken. Der Unterschied: Feedback kommt beim Skaten unmittelbar. Und der Asphalt lässt sich anders als Prüfer nur begrenzt auf juristische Argumente ein.
Was würdest du jemandem raten, der heute in die Finanzbranche einsteigen will?
Auf jeden Fall sollte man sich etwas suchen, zu dem man zu 100 % steht. Das heißt nicht, dass man nicht alles kritisch hinterfragen sollte, was einem im Job begegnet. Aber es ist wichtig, dass man generell einen Sinn darin sieht, was man tut. Ich habe schon einige Menschen getroffen, die im Banking Bereich arbeiten, hre Arbeit aber nur als Job angesehen haben. Das wäre für mich eine Vergeudung von persönlicher Energie. Daneben kann ich nur empfehlen, sowohl Erfahrung im Fintech-Sektor als auch bei etablierten Anbietern zu sammeln.
Was erwartest du von der BEX in Frankfurt?
Keine Deepfakes auf der Bühne oder im Publikum! Stattdessen authentischer Austausch mit anderen Profis.
Autor