Echtzeitüberweisung im B2B zwischen schnellem Transfer und langen Zahlungszielen
Geld kommt per Echtzeitüberweisung in Sekunden an, doch Rechnungen zwischen Unternehmen bleiben oft wochenlang offen. Wo die Zeit wirklich verloren geht.
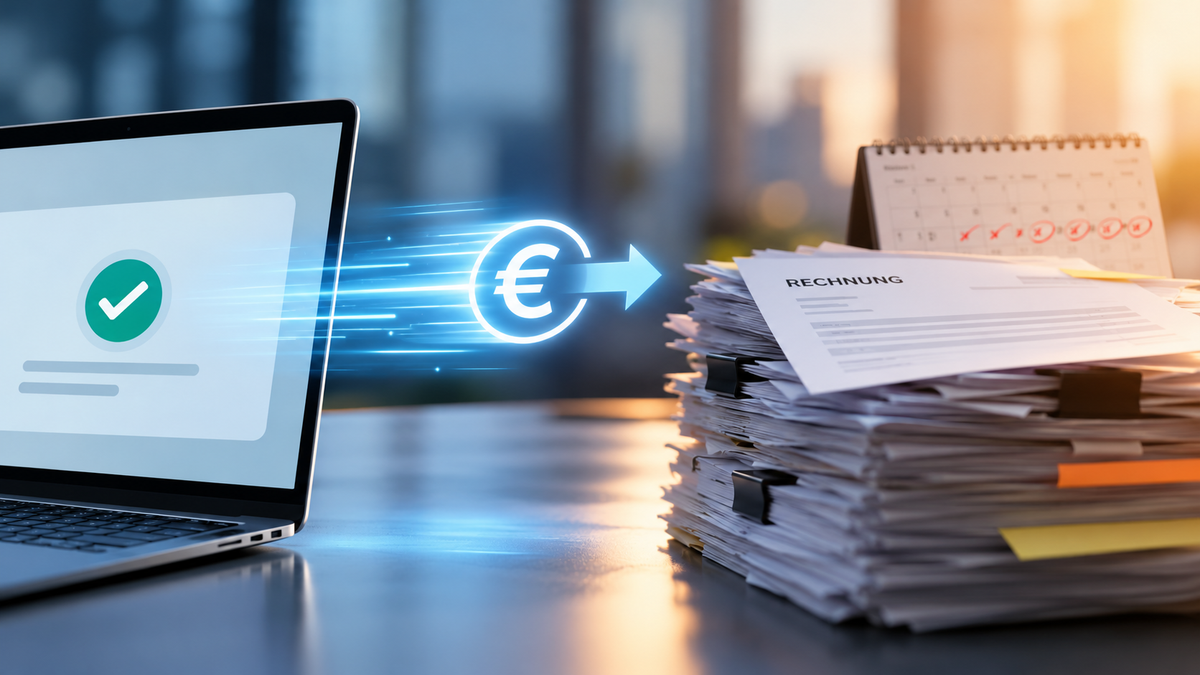
Mit einer Echtzeitüberweisung ist das Geld meist innerhalb weniger Sekunden auf dem Empfängerkonto, auch nachts und am Wochenende. Für Unternehmen, die auf die Bezahlung offener Rechnungen warten, klingt das zunächst nach einer Lösung. Doch zwischen dem Versand einer Rechnung und ihrer Bezahlung vergehen oft mehrere Wochen. Die Überweisung selbst dauert dagegen normalerweise höchstens einen Bankarbeitstag. Der Großteil der Wartezeit entsteht also, bevor der Kunde die Zahlung überhaupt veranlasst.
Was die Echtzeitüberweisung verändert und was sie offenlässt
Bei einer Echtzeitüberweisung in Euro wird das Geld dem Empfänger innerhalb weniger Sekunden gutgeschrieben, auch nachts, am Wochenende und an Feiertagen. Seit dem 9. Oktober 2025 müssen Banken im Euroraum grundsätzlich auch das Senden von Echtzeitüberweisungen anbieten. Sie dürfen dafür nicht mehr berechnen als für eine vergleichbare normale Überweisung. Zusätzlich wird vor der Freigabe geprüft, ob der Empfängername zur angegebenen IBAN passt. Dieser Abgleich gilt auch für herkömmliche SEPA-Überweisungen.
Beschleunigt wird allerdings nur der Weg des Geldes vom Konto des Kunden auf Ihr Konto, nicht die Zeit bis zur Zahlungsfreigabe. Hat eine Rechnung ein Zahlungsziel von 30 Tagen, wartet sie noch auf eine interne Prüfung oder wird sie erst beim nächsten Zahlungslauf berücksichtigt, bleibt sie bis dahin offen. Daran ändert auch die Überweisung innerhalb weniger Sekunden nichts.
Zahlungsziel und Zahlungslauf beim Kunden
Das Zahlungsziel ist der größte Block und zugleich eine bewusste Entscheidung. Viele Geschäftskunden erwarten 30 Tage oder mehr, und ein längeres Zahlungsziel kann im Vertrieb ein Argument sein. Größere Kunden bezahlen zudem selten jede Rechnung einzeln. Ihre Kreditorenbuchhaltung sammelt fällige Posten und überweist sie in festen Zahlungsläufen. Eine Rechnung, die einen Tag nach dem Lauf fällig wird, wartet deshalb bis zum nächsten Termin. Daran ändert ein schnellerer Zahlweg nur etwas, wenn der Kunde seinen eigenen Ablauf umstellt, und darauf hat der Lieferant wenig Einfluss.
Rechnungen, die in der Prüfung hängen bleiben
Beim Kunden wird eine Rechnung erst bezahlt, wenn sie geprüft und freigegeben ist. Fehlt die Bestellnummer, passt die Lieferadresse nicht zum Auftrag oder weicht der Preis vom Angebot ab, landet die Rechnung in einer Klärungsschleife. Der Kunde wartet dann auf eine Korrektur, während in Ihrer Buchhaltung die Forderung über das Zahlungsziel hinaus offensteht. Häufig fällt so ein Fall erst auf, wenn jemand nachfragt.
Was Zahlungseingänge im Mittelstand tatsächlich beschleunigt
Die wirksamen Hebel liegen vor und nach der eigentlichen Überweisung. Die meisten davon hat das liefernde Unternehmen selbst in der Hand, ohne dass der Kunde seine Abläufe ändern muss.
Rechnungen schnell und vollständig stellen
Jeder Tag zwischen Lieferung und Rechnung verlängert die Zeit bis zum Zahlungseingang um genau diesen Tag. Wer Rechnungen am Tag der Lieferung oder Abnahme verschickt, gewinnt oft mehr Zeit als durch eine schnellere Überweisung. Ebenso viel bringt eine Rechnung, die beim Kunden ohne Rückfrage durch die Prüfung geht. Dabei helfen vor allem diese Angaben:
• Bestellnummer oder Auftragsreferenz des Kunden
• der richtige Rechnungsempfänger und, wenn bekannt, ein Ansprechpartner
• Preise und Mengen, die zum Auftrag passen
• ein klar genanntes Fälligkeitsdatum statt einer Frist in Tagen
Offene Posten aktiv verfolgen
Das zweite Feld ist das Debitorenmanagement, also alles, was zwischen Rechnungsversand und Zahlungseingang geschieht. Dazu gehören die Überwachung der offenen Posten, eine freundliche Erinnerung rund um die Fälligkeit, ein geregeltes Mahnwesen und die Prüfung der Bonität, bevor ein neuer Kunde ein Zahlungsziel bekommt. Unternehmen, die offene Rechnungen systematisch verfolgen, erkennen Klärungsfälle meist früher und holen fehlende Angaben nach, solange die Rechnung noch nicht überfällig ist.
In kleineren Betrieben bleibt die Arbeit an den offenen Posten neben dem Tagesgeschäft allerdings oft liegen. Manche Unternehmen geben das Forderungsmanagement deshalb an einen externen Dienstleister ab, häufig im Rahmen von Factoring.
Zahlungsziel gewähren, ohne auf das Geld zu warten
Soll ein Zahlungsziel aus Vertriebsgründen bestehen bleiben, lässt sich die Wartezeit auf der eigenen Seite trotzdem verkürzen. Beim Factoring verkauft ein Unternehmen seine offenen Forderungen an einen Factor. Nach erfolgreicher Prüfung zahlt der Factor in der Regel einen Großteil des Rechnungsbetrags kurz nach dem Ankauf aus, während der Kunde sein gewohntes Zahlungsziel behält. Konditionen und Gebühren werden nach der Prüfung berechnet und hängen von Unternehmen, Debitorenstruktur und Forderungsvolumen ab. Beim echten Factoring übernimmt der Factor für die angekauften Forderungen zusätzlich das Ausfallrisiko, beim unechten Factoring bleibt es beim verkaufenden Unternehmen.
Factoring passt nicht zu jedem Geschäftsmodell. In Frage kommt es vor allem dort, wo regelmäßig Rechnungen an Geschäftskunden mit Zahlungszielen entstehen und die Liquidität planbarer werden soll.
Wann sich die Echtzeitüberweisung im Firmenalltag lohnt
Die Echtzeitüberweisung bleibt trotzdem nützlich, nur an anderer Stelle. Sie hilft überall dort, wo eine Lieferung oder Leistung erst nach dem Zahlungseingang freigegeben wird, und dort, wo Zeit außerhalb der Bankarbeitstage zählt. Typische Fälle im Geschäftsalltag sind diese:
• Vorkasse bei Neukunden, deren Zahlungsverhalten noch nicht bekannt ist
• Abholung oder Expresslieferung, die erst nach Zahlungseingang freigegeben wird
• dringende Zahlungen an Lieferanten am Freitagnachmittag oder vor Feiertagen
• der Ausgleich einer überfälligen Rechnung, wenn der Gläubiger den Eingang sofort sehen möchte
In solchen Fällen verkürzt die Echtzeitüberweisung eine Wartezeit, die sonst Stunden oder Tage dauern würde. Für die Frage, wie schnell offene Rechnungen insgesamt bezahlt werden, bleibt sie ein Baustein unter mehreren.
Fazit - Echtzeitüberweisung im B2B braucht mehr als schnelle Banken
Für Unternehmen zählt nicht nur, wie schnell Geld überwiesen werden kann, sondern vor allem, wann es tatsächlich verfügbar ist. Genau hier liegt die Grenze der Echtzeitüberweisung. Sie ist eine sinnvolle Verbesserung des Zahlungsverkehrs, aber keine Lösung für lange Wartezeiten auf offene Rechnungen. Wer seine Liquidität verlässlicher planen möchte, sollte deshalb zuerst die Ursachen für verspätete Zahlungen angehen.
Der Maßstab für einen guten Zahlungsprozess ist nicht die kürzeste Banklaufzeit, sondern ein verlässlicher Zahlungseingang zum vereinbarten Termin. Die Echtzeitüberweisung kann dazu beitragen, die Voraussetzungen dafür müssen Unternehmen und ihre Kunden jedoch selbst schaffen.
Häufige Fragen zur Echtzeitüberweisung
Wie viel kostet eine Überweisung in Echtzeit?
Seit dem 9. Januar 2025 dürfen Banken im Euroraum für eine Echtzeitüberweisung nicht mehr verlangen als für eine vergleichbare normale Überweisung. Ist diese im Kontomodell kostenlos, gilt das auch für die Echtzeitüberweisung. Bei Geschäftskonten mit Gebühren pro Buchung zeigt das aktuelle Preisverzeichnis der Bank, welche Kosten anfallen.
Was ist der Unterschied zwischen Sofortüberweisung und Echtzeit?
Mit Sofortüberweisung ist meist das Bezahlverfahren im Onlinehandel gemeint, bei dem ein Zahlungsdienst die Überweisung auslöst und dem Händler unmittelbar eine Bestätigung übermittelt. Diese Bestätigung bedeutet noch nicht, dass das Geld bereits auf dem Händlerkonto angekommen ist. Bei einer Echtzeitüberweisung wird der Betrag dagegen innerhalb weniger Sekunden auf dem Empfängerkonto gutgeschrieben.
Welche Banken nehmen an Echtzeitüberweisungen teil?
Banken und Sparkassen im Euroraum, die normale Überweisungen in Euro anbieten, müssen grundsätzlich auch Echtzeitüberweisungen ermöglichen. Der Empfang ist seit dem 9. Januar 2025 verpflichtend, das Versenden seit dem 9. Oktober 2025. Außerhalb des Euroraums hängt die Verfügbarkeit weiterhin vom jeweiligen Land und der Bank ab.
Kann der Empfänger sehen, ob eine Echtzeitüberweisung geschickt wurde?
Der Empfänger sieht den Zahlungseingang normalerweise innerhalb weniger Sekunden in seinen Kontoumsätzen. Ob die Buchung ausdrücklich als Echtzeitüberweisung gekennzeichnet ist, hängt von der Bank und der verwendeten Banking-Anwendung ab. Eine separate Benachrichtigung erhält er nicht automatisch, sondern nur, wenn die Bank diese Funktion anbietet und sie entsprechend eingerichtet ist.
Autor