
Warum KMU-Finanzierer gerade profitieren
Die Wirtschaft steckt in der Krise und gerade Mittelständler bemängeln ein schwieriges Finanzierungsumfeld. Doch für Fintechs, die kleinere Unternehmen finanzieren, könnten die Zeiten gerade kaum besser sein.
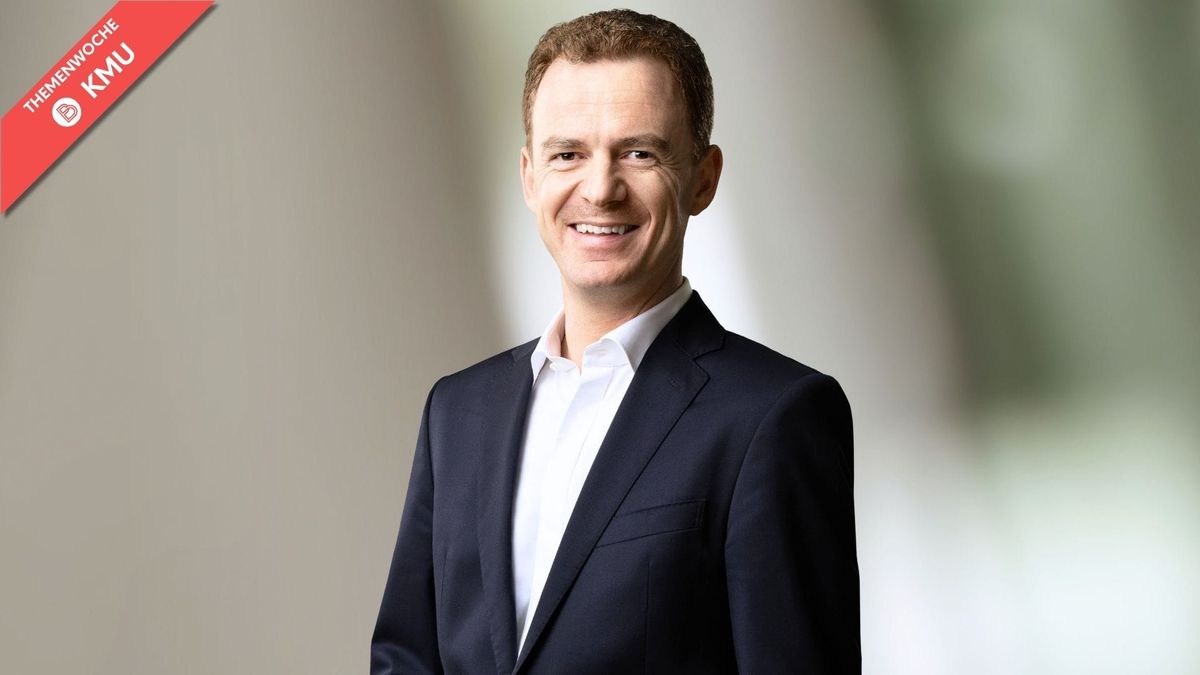
Fabian Platzen blickt dieser Tage ziemlich zufrieden in die Kamera, wenn man ihn fragt, wie das Deutschlandgeschäft von Iwoca so läuft. Kein Wunder, er kann auch gute Zahlen vorweisen. Allein im vergangenen Jahr sei das Geschäft mit der Vergabe von Krediten an insbesondere kleine- und mittelgroße Unternehmen (KMU) schließlich richtig gut gelaufen, berichtet er. Im vergangenen Jahr, so Platzen, wuchs das Deutschlandgeschäft gar um 100 Prozent.
Iwoca ist nicht das einzige Mittelstandsfinanzierer-Fintech, bei dem gerade gute Stimmung herrschen dürfte. Dabei geht es der Wirtschaft in Deutschland eher schlecht als recht. Besonders der Mittelstand hat offenbar Probleme, an Kredite zu kommen. Das zeigt sich zumindest in Umfragen der staatlichen Förderbank KfW. Nur 27 Prozent der Mittelständler in Deutschland ziehen laut einer Meldung der KfW vom April für Investitionen eine Kreditfinanzierung in Betracht. Das sei der tiefste Stand seit zehn Jahren. 2023 setzten noch 42 Prozent auf einen Bankkredit, 2017 gar 66 Prozent der Unternehmen. Das klingt inzwischen weit weg. Ein Grund für die schlechten Zahlen: Banken sind offenbar deutlich vorsichtiger geworden, zu welchen Bedingungen sie einen Kredit vergeben. Die innige Beziehung zwischen ihnen und Mittelständlern könnte also erste, zarte Risse bekommen.
Es knirscht zwischen Mittelstand und Banken
Auch die im Juli von der KfW und dem Ifo-Institut veröffentlichte Kredithürde hat eigentlich schlechte Nachrichten parat. Im zweiten Quartal dieses Jahres berichteten ihr zufolge vier von zehn der kreditinteressierten KMUs von Problemen bei der Kreditaufnahme – auch das sei ein neuer Höchstwert. Warum also herrscht bei dem ein oder anderen KMU-Finanzierungs-Fintech so gute Stimmung?
Es könnte am Angebot liegen, dass Finanzierer wie Iwoca, Banxware und Youlend oder Teylor , aber auch Anbieter wie der aufs Leasing spezialisierte Finanzdienstleister Grenke den Firmen machen. Man will schneller sein als Banken, teils andere Möglichkeiten als Kredite aufzeigen und vielleicht ist der ein oder andere Anbieter auch zu etwas mehr Risiko bereit, als es eine Bank ist.
„Die Nachfrage nach Leasing-Lösungen in Deutschland nimmt zu“, sagt etwa Sebastian Hirsch, CEO von Grenke. Lange Zeit wollten Firmen lieber etwas selbst besitzen anstatt etwas nur zu verleihen. Nun sehen offenbar viele die Vorteile eines Leasinggeschäfts. „Auch in Krisenzeiten steigt die Nachfrage. Die Unternehmer lernen da schnell, wie wichtig Liquidität sein kann und Leasing ist nun mal liquiditätsschonend“, beschreibt es Hirsch. Wer etwas least, man kennt das vielleicht vom Auto oder auch beim Smartphone, muss zum einen keinen klassischen Kredit aufnehmen oder ein Produkt gleich komplett bezahlen, und zum anderen sich am Ende der Vertragslaufzeit auch nicht um die Entsorgung kümmern.
Wer schnell ist, gewinnt
Das verändert laut Hirsch den Markt. „Vor gut sechs Jahren war, neben den typischen Mitbewerbern, für uns die hohe Liquidität im Mittelstand die größte Konkurrenz. Es war vermeintlich einfacher, kleine Investitionen aus der Portokasse zu zahlen. Heute ist es der klassische Wettbewerb mit anderen Leasing-Anbietern, Töchtern von Banken, den Sparkassen und mit den Fintechs, die kleine Finanzierungen vergeben oder vermitteln.“ Immerhin: Grenke hat laut eigenen Angaben inzwischen gut 600.000 Kunden weltweit und über eine Million laufende Verträge.
Bei Iwoca kann man sich auch noch an andere Zeiten erinnern. „Die Covid-19-Pandemie hatte uns noch hart getroffen, weil wir keinen Zugang zur KfW-Refinanzierung hatten”, sagt Platzen. Seit Ende 2021 aber befinde sich das Fintech auf Wachstumskurs. Ob das auch an einer höheren Risikobereitschaft liege? Die Ausfallraten seien tatsächlich etwas höher als bei klassischen Banken, so Platzen.
Dass Iwoca es sich überhaupt leisten kann, weniger restriktiv als viele Banken zu sein, liegt auch an der rechtlichen Struktur des Fintechs. Iwoca operiert in Deutschland nicht mit einer eigenen Banklizenz, sondern nutzt einen alternativen Investmentfonds (SCAF) in Luxemburg, der von der luxemburgischen Aufsichtsbehörde CSSF überwacht wird. Große internationale Banken investieren in diese Fondsstrukturen, was Iwoca ermöglicht, Kredite zu vergeben, ohne Einlagen von Kunden als Refinanzierung zu benötigen.
Unternehmen, die einen Kredit anfragen, verspricht Iwoca, deutlich schneller als Banken eine Zu- oder Absage zu erteilen. Zuletzt, das zeigt der Wachstumskurs, ging der Plan ganz gut auf. Iwcoa agiert nach eigenen Angaben im KMU-Geschäft immerhin schon in der Größenordnung einer großen Sparkasse. Das kann man natürlich auch andersherum sehen: Es gibt noch viel Potenzial nach oben. Platzen ist von Berufswegen wohl ein Optimist, wenn es um die Zukunft von Fintechs geht, die Unternehmen finanzieren. „Unsere Finanzlandschaft verändert sich immer weiter“, sagt er. Es kämen immer mehr Unternehmen hinzu, die auf eine Finanzdienstleistung spezialisiert sind. „Mittelständler sind inzwischen längst bereit, sich auch links und rechts ihrer Hausbank umzuschauen.“ Werden die Zeiten für die Wirtschaft wieder besser und das Finanzierungsklima insgesamt freundlicher, wird sich zeigen, ob all die digitalen Konkurrenten der Banken immer noch so euphorisch sein werden.
Autor