Kreditvergabe ohne Banklizenz: Was ist erlaubt?
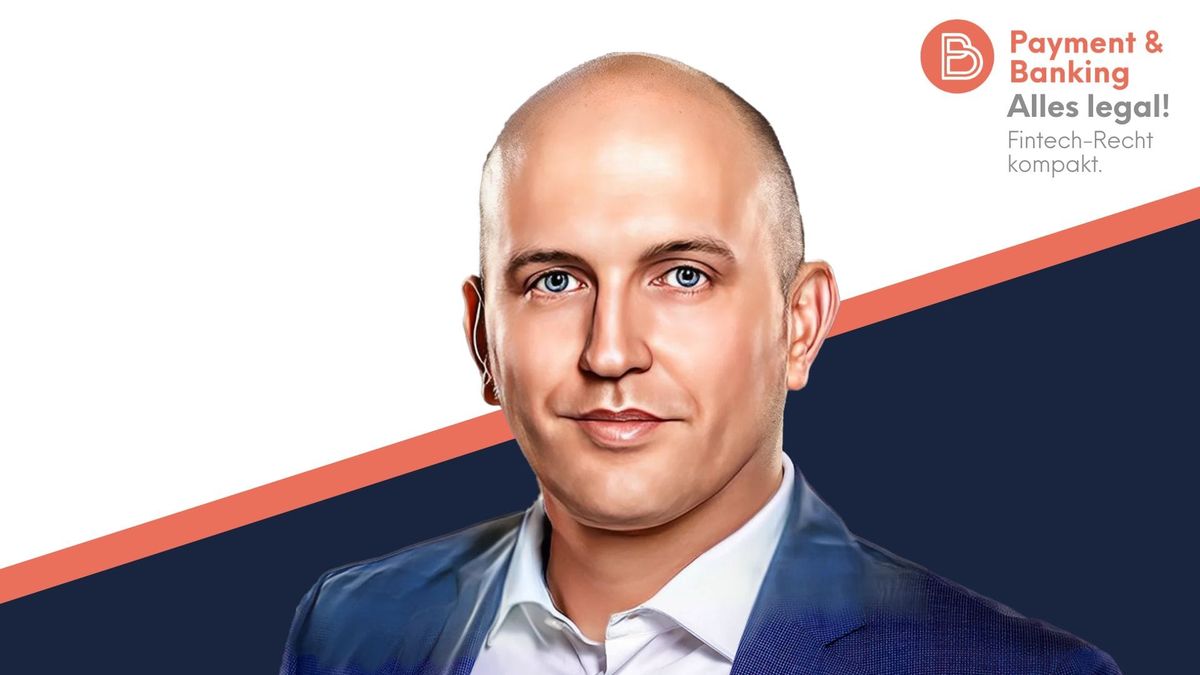
Nicht jede Finanzierung erfordert eine Banklizenz. Florian Lörsch von Annerton erklärt, welche Ausnahmen gelten und wann Unternehmen eine Krediterlaubnis benötigen.
Wer in Deutschland gewerbsmäßig Kredite vergibt, braucht grundsätzlich eine entsprechende Erlaubnis. Das gilt nicht nur für Verbraucherkredite, sondern auch für Finanzierungen zwischen Unternehmen. Selbst wer ausschließlich eigenes Geld verleiht, kann damit bereits ein erlaubnispflichtiges Kreditgeschäft betreiben.
Doch es gibt Ausnahmen und alternative Geschäftsmodelle. In der neuen Folge von „Alles Legal – Fintech-Recht kompakt“ spricht Dana Wondra mit Rechtsanwalt und Annerton-Partner Florian Lörsch darüber, welche Möglichkeiten Unternehmen haben, Finanzierungen anzubieten, ohne selbst eine klassische Banklizenz zu besitzen.
Wann Finanzierung kein Kreditgeschäft ist
Ein wichtiges Beispiel ist die Absatzfinanzierung. Verkauft ein Händler eine Waschmaschine und erlaubt seinen Kunden, den Kaufpreis in mehreren Raten zu bezahlen, betreibt er damit nach der Verwaltungspraxis der BaFin grundsätzlich kein erlaubnispflichtiges Kreditgeschäft. Das gilt auch dann, wenn er für die Ratenzahlung ein Entgelt verlangt. Dieses sogenannte Absatzfinanzierungsprivileg spielt insbesondere bei Buy-Now-Pay-Later-Modellen eine wichtige Rolle.
Anders sieht es aus, wenn eine eigenständige Finanzierungsgesellschaft dem Kunden ein Darlehen gewährt und damit den/die Händler:in bezahlt. Dann greift die Ausnahme für die Finanzierung des eigenen Warenabsatzes in der Regel nicht mehr.
Eine weitere Möglichkeit ist der Ankauf bestehender Kreditforderungen. Wer einen bereits vergebenen Kredit von einer Bank übernimmt, gewährt zunächst selbst kein neues Darlehen. Allerdings kann der laufende Forderungsankauf als Factoring reguliert sein. Auch spätere Änderungen der Kreditbedingungen können aufsichtsrechtlich relevant werden, etwa wenn aus einer bloßen Stundung eine Kreditverlängerung wird.
Daneben können qualifizierte Nachrangdarlehen im B2B-Bereich eine erlaubnisfreie Gestaltung ermöglichen. Dabei tritt der/die Darlehensgeber:in mit seinen/ihren Rückzahlungsansprüchen weit hinter andere Gläubiger zurück und übernimmt entsprechend höhere Risiken. Für Verbraucherkredite greift diese Ausnahme nach der von Florian erläuterten BaFin-Praxis dagegen nicht.
Welche Kredite Zahlungsinstitute vergeben dürfen
Auch Zahlungsinstitute können unter bestimmten Voraussetzungen Kredite gewähren, obwohl sie keine klassische Banklizenz besitzen. Das gilt allerdings nicht für jedes Zahlungsinstitut und nicht für beliebige Finanzierungsangebote.
Entscheidend ist unter anderem, dass die Kreditvergabe eng mit einem zugelassenen Zahlungsdienst zusammenhängt und lediglich eine Nebentätigkeit darstellt. Zudem gelten Anforderungen an die Laufzeit, die vollständige Rückzahlung innerhalb von zwölf Monaten und die Refinanzierung.
Ein Beispiel ist ein Zahlungskonto, das durch eine Überweisung kurzfristig ins Minus rutscht. Daraus kann eine zulässige Kreditgewährung entstehen. Ein allgemeiner Ratenkredit für beliebige Einkäufe lässt sich dagegen nicht ohne Weiteres auf diese Ausnahme stützen.
Die Beispiele zeigen: Ob ein Unternehmen eine Krediterlaubnis benötigt, hängt weniger vom Namen seines Finanzierungsprodukts ab als von dessen konkreter rechtlicher und wirtschaftlicher Ausgestaltung. Gerade bei neuen Geschäftsmodellen lohnt sich deshalb ein genauer Blick auf die aufsichtsrechtlichen Grenzen.
In den nächsten Folgen vertieft Florian zwei weitere Möglichkeiten der Kreditvergabe: die Zusammenarbeit mit einer Frontingbank und die Finanzierung über Debt Funds.
Autor