
KI in der Finanzberatung: Wer braucht noch Berater:innen?
KI erkennt Beratungsanlässe, analysiert Depots und erstellt individuelle Empfehlungen. Doch was bedeutet das für Banken und Finanzberater:innen? Sarah Schütz spricht auf der Banking Exchange mit André Rabenstein von WealthAPI über die Zukunft der Finanzberatung.
Wenn die KI den Kunden besser kennt als der Berater
Ein Girokonto bei der Hausbank, ein ETF-Depot beim Neobroker, vielleicht noch ein Riester-Vertrag bei einer Versicherung. Wer seine Finanzen vollständig überblicken möchte, muss sich die Informationen oft aus verschiedenen Anwendungen zusammensuchen. Für Finanzberater ist das nicht einfacher. Dabei könnten genau diese Daten der Schlüssel zu einer deutlich individuelleren Beratung sein.
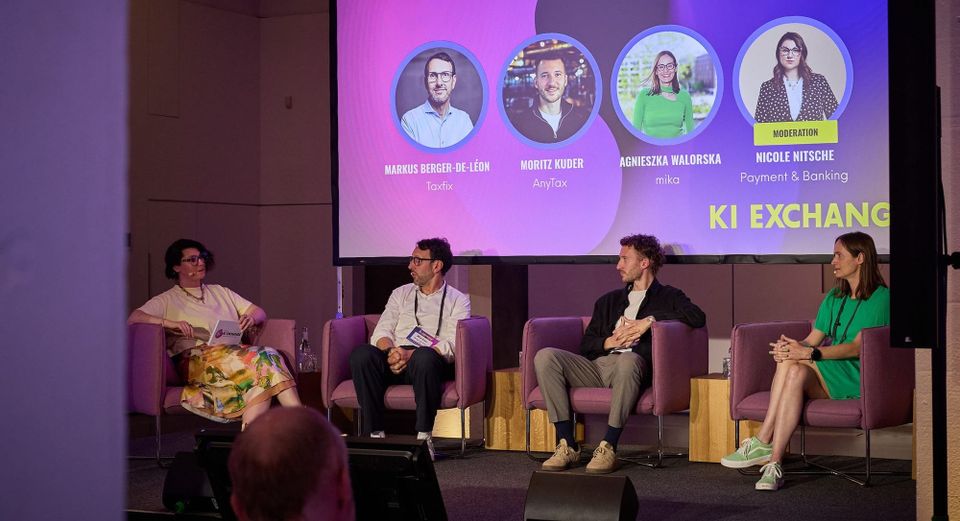
Wie das funktioniert und was künstliche Intelligenz daran verändert, bespricht Sarah Schütz in einer neuen Folge unseres Podcasts „Schnittstelle“ mit André Rabenstein von WealthAPI. Das Gespräch wurde live auf der Banking Exchange 2026 in Frankfurt aufgezeichnet. Bereits vor einem Jahr war André zu Gast. Diesmal geht es darum, wie KI aus Finanzdaten konkrete Empfehlungen ableiten kann, warum traditionelle Banken dabei unter Druck geraten und welche Rolle menschliche Berater:innen künftig noch spielen.
WealthAPI führt Finanz- und Vermögensdaten aus unterschiedlichen Quellen zusammen. Dazu gehören Konten, Wertpapierdepots, Kryptowährungen und weitere Vermögenswerte. Die aufbereiteten Informationen können Finanzplattformen, Banken und Berater:innen nutzen, um sich ein umfassenderes Bild von der finanziellen Situation ihrer Kund:innen zu verschaffen.
Vom Kontostand zum richtigen Beratungsanlass
Interessant wird es, wenn aus diesen Daten mehr entsteht als eine digitale Vermögensübersicht. KI kann beispielsweise erkennen, wann sich die finanzielle Situation eines Menschen verändert und daraus mögliche Beratungsanlässe ableiten.
Ein Umzug, eine größere Auszahlung oder die Geburt eines Kindes können Hinweise darauf geben, welche Finanzprodukte gerade sinnvoll sein könnten. Wer kurzfristig im Dispo steckt, braucht schließlich keinen neuen Anlagevorschlag. Und wer plötzlich eine größere Summe auf dem Konto hat, könnte sich über eine passende Anlagemöglichkeit freuen.
Auch das geplante Altersvorsorgedepot bietet einen solchen Anlass. Millionen bestehender Riester-Verträge könnten überprüft werden. Für Berater:innen stellt sich damit die Frage, wie sie ihre Kund:inenn bei der Entscheidung unterstützen, bestehende Verträge weiterzuführen oder alternative Vorsorgemöglichkeiten zu prüfen.
André beschreibt, wie KI dabei nicht nur die Vorbereitung von Beratungsgesprächen übernehmen, sondern auch Produktauswahl, Dokumentation und Nachbereitung unterstützen kann. Der Berater/ die Beraterin hätte dadurch mehr Zeit für das eigentliche Gespräch.
Warum Banken ihre Kunden verlieren könnten
Doch die technischen Möglichkeiten sind nur die eine Seite. Die andere ist die Bereitschaft der Banken, Finanzdaten zugänglich zu machen.
Während Fintechs und Neobroker neue Schnittstellen und digitale Anwendungen häufig schneller integrieren, dauern entsprechende Entscheidungen bei traditionellen Banken nach Andrés Erfahrung mitunter mehrere Jahre. Für ihn ist das ein ernstes Wettbewerbsproblem.
Denn Kund:innen vergleichen längst nicht mehr nur Kontogebühren oder Zinsen. Sie erwarten, ihre Finanzen einfach verwalten und Daten zwischen verschiedenen Anwendungen nutzen zu können. Funktioniert das bei ihrer Bank nicht, suchen sie sich möglicherweise einen anderen Anbieter.
Im Gespräch geht es deshalb auch um die Frage, ob Banken durch ihre Zurückhaltung bei offenen Schnittstellen langfristig die Kundenbeziehung gefährden. Und darum, warum europäische Datenstandards und Initiativen wie FiDA für die Entwicklung KI-gestützter Finanzdienstleistungen wichtig sind.
Finanzberatung mit KI: Was bleibt vom Menschen?
Je mehr Aufgaben KI übernehmen kann, desto drängender wird die Frage nach der Zukunft des Berufsbildes. Wenn Systeme Kundendaten auswerten, passende Produkte identifizieren und Empfehlungen vorbereiten, wofür braucht es dann noch einen Finanzberater?
André sieht dessen Zukunft vor allem im persönlichen Kontakt. Vertrauen, die Einordnung komplexer Entscheidungen und die verständliche Erklärung von Empfehlungen bleiben wichtige Aufgaben. Zumindest solange KI-Systeme Fehler machen, Informationen falsch interpretieren oder Antworten erfinden können.
Auch Datenschutz, Haftung und Regulierung kommen zur Sprache. Denn die Möglichkeit, aus Transaktionsdaten sehr persönliche Informationen abzuleiten, wirft Fragen auf: Wie viel möchte ein Kunde tatsächlich preisgeben? Wer trägt die Verantwortung für eine falsche Empfehlung? Und wie lässt sich verhindern, dass sensible Finanzdaten unkontrolliert weitergegeben werden?
Zum Schluss wagt André einen Blick in die Zukunft. Seine Prognose fällt deutlich aus: KI wird sich in der Finanzberatung durchsetzen. Offen bleibt für ihn vor allem, wie schnell das geschieht und wie viele Berater es schaffen, die Technologie sinnvoll in ihre Kundenbeziehung einzubinden.
Ob klassische Finanzberatung ohne KI damit zum Auslaufmodell wird, warum offene Finanzdaten zum Wettbewerbsfaktor werden und wie die Beratung von morgen aussehen könnte, hört ihr in unserer neuen Folge von „Schnittstelle“.
Autor